Mindset & Sistem
Diversifikasi Portofolio: 15 Aset, Risiko Masih Menumpuk?
Banyak aset belum tentu menyebar risiko. Pelajari diversifikasi portofolio, korelasi, dan batasnya, lalu coba latihan dengan dana virtual.
Dari 15 aset menuju 15 sumber imbal hasil
Dimas, tokoh rekaan dalam cerita ini, menatap lembar portofolionya dengan perasaan cukup aman. Ada 15 posisi di sana: beberapa token infrastruktur, aset bertema AI, proyek DeFi, dan satu produk yang mengikuti kumpulan aset kripto.
Lima belas baris dengan nama dan kategori berbeda membuat portofolio itu tampak tersebar.
Lalu ia mencoba satu skenario sederhana: bagaimana jika minat investor terhadap aset berisiko melemah pada saat yang sama? Banyak baris yang tadinya terlihat berbeda ternyata merespons tekanan yang mirip. Dimas tidak kekurangan aset. Ia kekurangan sumber risiko yang benar-benar berbeda.
Kesalahan cara berpikirnya mudah terjadi. Diversifikasi portofolio berarti menyebar investasi ke sumber risiko yang berbeda, bukan sekadar menambah jumlah aset.
Ray Dalio menyebut pencarian 15 investasi berkualitas yang tidak berkorelasi dan diseimbangkan berdasarkan risiko sebagai salah satu prinsip diversifikasinya. Dalam tulisannya pada Juni 2026, ia memberi contoh 15 investasi yang masing-masing diharapkan menghasilkan 6% dengan simpangan baku awal 18%, lalu menggambarkan simpangan baku gabungan sekitar 5%. Ia menyebut rasio imbal hasil terhadap risiko dapat meningkat sekitar 4,3 kali.[1]
Angka itu adalah ilustrasi Dalio, bukan satu set angka yang seluruhnya konsisten secara aritmetika. Perbandingan langsung 6%/18% dengan 6%/5% menghasilkan peningkatan 3,6 kali, sedangkan perpindahan dari rasio 0,3 ke 1,29 menghasilkan 4,3 kali. Model sederhana yang digunakan di bawah memberi hasil lain lagi: sekitar 3,87 kali.
Kata pentingnya bukan hanya 15. Yang lebih penting adalah tidak berkorelasi dan seimbang berdasarkan risiko.
Bridgewater menjelaskan bahwa sebuah return stream dapat diurai menurut penggeraknya. Hasil suatu produk investasi bukan sekadar nama yang tertera di aplikasi; di belakangnya bisa ada paparan terhadap kas, pasar, kredit, inflasi, pertumbuhan ekonomi, atau strategi tertentu.[2]
Karena itu, 15 produk belum tentu menghasilkan 15 return streams. Lima token dari kategori berbeda dapat tetap bergantung pada likuiditas pasar kripto. Saham individual dan reksa dana saham dapat memegang perusahaan yang sama. FINRA memperingatkan bahwa investasi dalam industri, wilayah, atau jenis efek yang sama cenderung berkorelasi tinggi, dan memiliki beberapa fund saja tidak otomatis menghilangkan risiko konsentrasi.[5]
Dimas mulai melihat lembar portofolionya dengan cara lain. Ia menambahkan satu kolom baru di sebelah nama aset: "Apa yang paling mungkin menggerakkan hasilnya?"
Bagaimana korelasi mengubah risiko portofolio
Manfaat diversifikasi dapat dijelaskan tanpa kalkulus yang rumit. Untuk model sederhana dengan bobot sama, volatilitas tiap return stream sama, dan korelasi antarpasangan dianggap seragam, volatilitas portofolio dapat ditulis sebagai berikut.[3]
σp = σ × √[(1 + (n − 1)ρ) / n]
Dalam rumus itu:
Materi NYU Stern menunjukkan bahwa pada portofolio berbobot sama, varians dapat turun menjadi σ²/n ketika semua return tidak berkorelasi. Materi yang sama menegaskan bahwa manfaat diversifikasi bergantung pada korelasi antar-aset.[3]
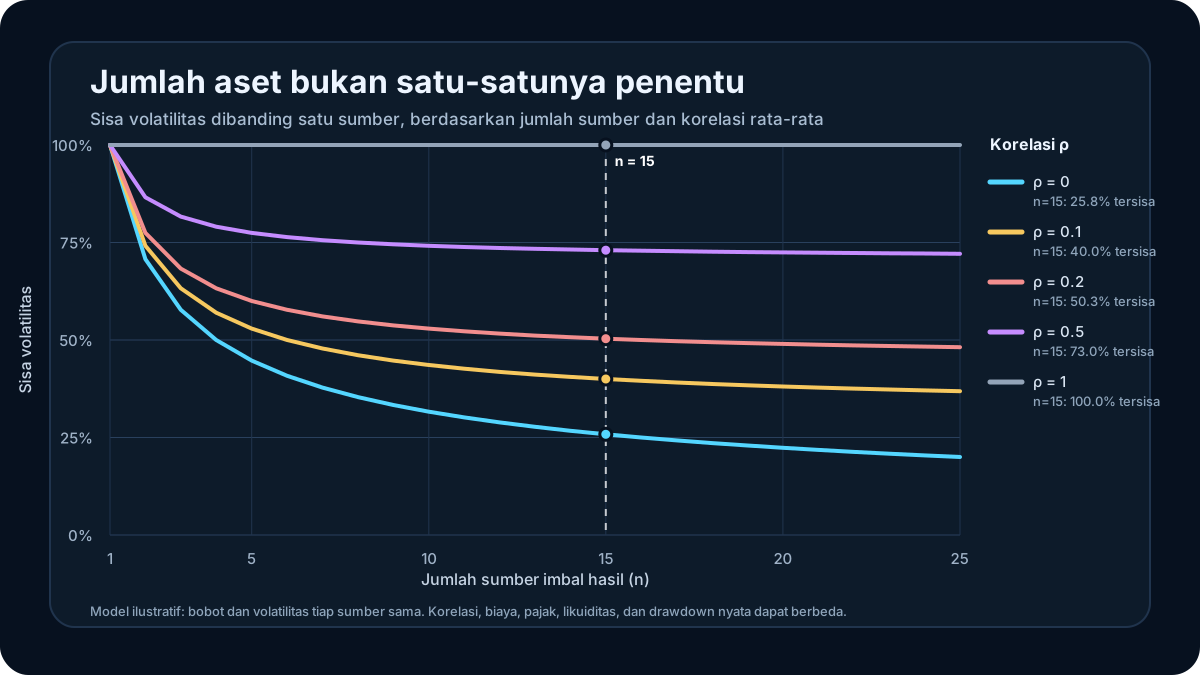
Bayangkan setiap sumber imbal hasil memiliki volatilitas 20% per tahun. Seluruh angka berikut merupakan perhitungan redaksi dari rumus yang diturunkan dari materi NYU Stern, dengan bobot sama, volatilitas sama, tanpa leverage, serta belum memasukkan biaya dan pajak. Ini contoh matematika, bukan perkiraan hasil aset tertentu.[3]
Jumlahnya sama-sama 15. Hasilnya jauh berbeda karena korelasinya berbeda.
- σp adalah volatilitas portofolio; σ adalah volatilitas setiap return stream; n adalah jumlah return streams; dan ρ adalah rata-rata korelasi return antarpasangan pada horizon pengukuran yang sama.
- Dengan 15 return streams dan korelasi 0, volatilitas model turun menjadi sekitar 5,16%.[3]
- Jika korelasinya 0,10, volatilitasnya menjadi 8%.[3]
- Pada korelasi 0,20, hasilnya sekitar 10,07%.[3]
- Pada korelasi 0,50, volatilitasnya masih sekitar 14,61%.[3]
- Jika korelasinya 1, kelima belasnya bergerak serempak dalam model dan volatilitas tetap 20%.[3]
Menguji klaim risiko turun 80% dan efisiensi naik lima kali
Di sinilah angka populer perlu dibaca dengan hati-hati. Dalam model paling sederhana di atas, 15 sumber imbal hasil dengan korelasi nol menyisakan sekitar 25,82% dari volatilitas awal. Artinya, volatilitas turun sekitar 74,18%. Jika expected return setiap sumber sama dan positif, rasio expected return dibagi volatilitas meningkat sekitar 3,87 kali.[3]
Dalam kasus khusus dengan bobot sama, volatilitas sama, dan korelasi nol, penurunan volatilitas tepat 80% serta peningkatan rasio tepat lima kali muncul saat jumlahnya 25.[3] Dengan asumsi lain, angka itu dapat berubah. Jumlah 25 bukan batas minimum universal.
Ini bukan berarti ilustrasi Dalio tidak berguna. Pesan besarnya tetap kuat: menambah sumber return yang berkualitas dan tidak bergerak serempak dapat menurunkan volatilitas jauh lebih efektif daripada sekadar menambah posisi. Namun angka akhirnya bergantung pada bobot, volatilitas masing-masing komponen, korelasi, biaya, serta model yang dipakai.
Ada satu perbedaan lain yang sering terlewat. Volatilitas adalah simpangan baku return, sedangkan varians adalah kuadratnya. Maximum drawdown mengukur penurunan terbesar dari puncak nilai portofolio ke lembah berikutnya selama periode pengamatan. Rumus di atas tidak menghitung drawdown atau batas kerugian. Investor.gov menegaskan bahwa diversifikasi tidak dapat menjamin investasi terbebas dari kerugian ketika pasar jatuh.[4]
Korelasi bukan tato permanen
Dimas lalu membuka data lama dan menemukan dua aset yang pernah tampak hampir tidak berkaitan. Ia tergoda menganggap hubungan itu akan terus bertahan.
Masalahnya, korelasi adalah hasil pengamatan pada periode tertentu. Ia dapat berubah ketika kondisi pasar berubah.
IMF mencatat bahwa korelasi pergerakan harian Bitcoin dan S&P 500 hanya 0,01 pada 2017–2019, lalu naik menjadi 0,36 pada 2020–2021. Angka historis itu bukan ukuran kondisi saat ini, tetapi cukup untuk menunjukkan bahwa hubungan antaraset tidak harus tetap sama.[6]
Riset François Longin dan Bruno Solnik terhadap pasar saham internasional juga menemukan bahwa korelasi meningkat pada bear market, bukan pada bull market. Temuan tersebut tidak berarti seluruh aset pasti bergerak identik ketika krisis. Pesannya lebih sempit: rata-rata korelasi dari masa tenang dapat memberi rasa aman yang berlebihan ketika kondisi memburuk.[7]
Bridgewater sendiri mengingatkan bahwa perkiraan return kelas aset, korelasi, dan volatilitas presisi merupakan upaya memprediksi masa depan.[2] Korelasi historis adalah alat bantu, bukan kontrak. Korelasi nol pun tidak sama dengan independensi statistik dan tidak meniadakan kemungkinan kerugian bersama ketika terjadi peristiwa ekstrem.
Tiga jebakan di balik portofolio yang terlihat ramai
Pertama, ada tumpang tindih tersembunyi. Dimas dapat memiliki token individual sekaligus produk indeks yang memegang token serupa. Jumlah baris bertambah, tetapi eksposur dasarnya tidak banyak berubah.
Kedua, bobot uang tidak selalu sama dengan bobot risiko. Posisi yang nilainya lebih kecil bisa mendominasi naik-turun portofolio jika volatilitasnya jauh lebih tinggi. Karena itu, "masing-masing 10% modal" belum tentu berarti "masing-masing menyumbang 10% risiko".[3]
Ketiga, korelasi harga tidak menangkap semua risiko. Likuiditas dapat mengering. Platform dapat bermasalah. Leverage dapat memaksa keputusan pada waktu yang buruk. Biaya transaksi dapat mengikis hasil. Lima belas grafik harga yang tampak berbeda tidak menghapus satu titik kegagalan operasional yang dipakai bersama.
Diversifikasi membantu mengurangi risiko yang dapat tersebar. Ia tidak menghapus seluruh risiko sistematis, operasional, maupun kerugian ekstrem.[3][4]
Mengubah lembar aset menjadi peta ketergantungan
Dimas tidak langsung menjual atau membeli apa pun. Ia memulai dengan audit sederhana. Untuk setiap posisi, ia mencatat:
Daftar itu tidak menghasilkan satu angka "diversifikasi sempurna". Justru itu manfaatnya. Dimas berhenti mencari jumlah aset yang terasa aman dan mulai menguji asumsi yang selama ini tersembunyi.
Ia juga mengganti pertanyaannya. Bukan lagi, "Sudah punya berapa aset?" melainkan, "Berapa banyak sumber risiko yang benar-benar berbeda, dan apa yang terjadi jika hubungan mereka berubah?"
- sumber imbal hasil yang diharapkan;
- faktor risiko yang paling dominan;
- aset lain yang mungkin bereaksi terhadap faktor sama;
- kondisi yang dapat membuat korelasi berubah;
- risiko nonharga, seperti likuiditas, kustodian, dan leverage.
Pertanyaan yang sering muncul
Apa perbedaan jumlah aset dan sumber imbal hasil? Jumlah aset menghitung produk atau posisi. Sumber imbal hasil melihat penggerak di balik hasilnya. Beberapa aset dapat tetap bergantung pada faktor pasar, sektor, likuiditas, atau infrastruktur yang sama.[2][5]
Apakah diversifikasi menjamin portofolio bebas kerugian? Tidak. Diversifikasi dapat mengurangi risiko konsentrasi, tetapi tidak menjamin portofolio terhindar dari kerugian ketika pasar turun.[4]
Apakah setiap investor harus memiliki tepat 15 aset? Tidak. Angka 15 adalah ilustrasi tentang manfaat menggabungkan sumber imbal hasil yang tidak bergerak serempak. Hasil akhirnya bergantung pada bobot, volatilitas, korelasi, biaya, serta risiko yang tidak tertangkap oleh model.[3]
Kesimpulan
Cawan suci diversifikasi bukan angka 15 yang berdiri sendiri. Nilainya ada pada cara berpikir di balik angka itu: memisahkan nama produk dari penggerak return, menyeimbangkan risiko, dan menerima bahwa korelasi dapat berubah.
Lembar Dimas masih berisi 15 posisi. Yang berubah adalah cara ia membacanya. Portofolionya tidak lagi dinilai dari panjang daftar, melainkan dari ketergantungan yang sebelumnya tidak terlihat.
Latihan sebelum memakai uang sungguhan
Pemetaan korelasi dan ketergantungan dapat dimulai di lembar kerja: tulis setiap posisi, penggerak return, faktor risiko dominan, dan posisi lain yang mungkin bereaksi terhadap faktor sama.
Setelah itu, gunakan simulator RIOS KREASINDO untuk mengamati satu skenario buatan dengan saldo virtual. Simulator saat ini memperlihatkan lima koin menjalankan aturan otomatis pada candle yang dihasilkan untuk pembelajaran. Ia bukan alat pengukur korelasi, bukan data pasar historis atau live, dan tidak membandingkan dua portofolio.
Perhatikan kapan beberapa posisi bergerak dalam skenario yang sama, bagaimana cadangan virtual terpakai, dan bagaimana aturan berhenti bekerja. Gunakan pengamatan itu sebagai bahan belajar bersama lembar ketergantungan, bukan sebagai bukti bahwa hubungan yang sama akan muncul di pasar nyata.
Coba satu skenario dengan dana virtual. Tidak ada uang sungguhan atau order ke bursa. Hasil latihan bukan prediksi, rekomendasi alokasi, maupun sinyal membeli dan menjual aset.
Sumber bacaan
Artikel ini merangkum penjelasan dengan kata-kata sendiri. Anda bisa membaca panduan aslinya di sini.
- Ray Dalio — Investment Principles: What Should You Do Under Existing Conditions?
- Bridgewater — The All Weather Story
- NYU Stern — Portfolio Management: N Risky Assets
- SEC Investor.gov — Diversify Your Investments
- FINRA — Concentrate on Concentration Risk
- IMF — Crypto Prices Move More in Sync With Stocks
- Longin & Solnik — Extreme Correlation of International Equity Markets